

2025年,两份财报,讲透中国消费两种终极命运。一家千亿企业茅台,一家百亿企业孩子王,都是行业龙头,都是上次公司。
两份财报摆在一起,我读出了两个截然不同的中国消费故事。
一边是茅台,上市25年来,首次营收净利双降,“只涨不跌”的增长神话落幕;
一边是孩子王,在出生率持续下滑的“负增长行业”(2025年新生儿792万,持续下降),营收首破百亿,净利润暴涨64.21%。
一个行业标杆,一个细分龙头,为什么在同一宏观环境下跑出截然相反的轨迹?
虽然行业有别,但答案不在赛道好坏。
而在两种增长模式的生死对决与转换升级:
压货驱动 vs 用户驱动。
去年年底我打电话给汾酒客户,他就跟我分析,现实很残酷,生意很难做。
现在看,白酒行业正遭遇前所未有的渠道危机:
行业平均存货周转天数高达900天
58.1%经销商库存继续增加
60%企业出现价格倒挂
主流价格带从千元区快速下沉至百元区
压了十几年的货,终于压不动了。
坦白讲,不止白酒行业,我在2022服务奶粉品牌的时候,奶粉经销商早就叫苦连天,要跟品牌翻脸了。
我们看看,茅台下滑的真相:量增价跌,主动出清2025年茅台数据:
营收1688.38亿元,同比-1.21%
归母净利润823.20亿元,同比-4.53%
拆开细节,看更关键:
茅台酒销量46751吨,同比增长+0.7%,量是增加的
但吨价同比下降-0.3%,量增被价降对冲(价格竞争惨烈,客单下滑)
经销渠道收入-12.05%,量价双杀
直销渠道收入+12.90%,占比历史首次突破50%(DTC模式)
关键是,Q4单季营收下滑19.35%、净利下滑30.34%,
这背后,不是卖不动,是主动停止压货、清理渠道泡沫的阵痛。
因为,茅台压货游戏的本质:
酒企→经销商压货→报表好看→经销商囤货升值。
它能成立,必须同时满足2个条件:
终端真实消费足够强
投资收藏需求持续涨(看好茅台的金融属性)
但2025年,两个前提同时失效。
飞天批价跌破1700元,价格全面倒挂,
经销商从“躺赚”变“求生”,
压货链条的底层逻辑彻底崩塌。
事到如今,再看,即便强如茅台,也扛不住模式级风险。
二、茅台的自救:全面向C,从渠道博弈转向用户经营数据已经很清楚,
直销首超经销,不是结果,是战略拐点。
茅台正在做一件极其艰难但正确的事:
把增长引擎从经销商,切到消费者身上。
这里,我也预判一下,未来不存在那种完全经销批发的,只管供货不接触用户的品牌,品牌必须直面消费,经营用户。
在我看来,i茅台的短期下滑,是转型必经之痛
2025年i茅台收入下滑34.92%,
但茅台没有退,反而加大直营、常态化申购、扩产品矩阵。
这是用短期业绩,换长期用户主权。
不唯指标、不强行压货、不牺牲长期换短期。
茅台需要,主动出清、修复渠道、回归消费本质。
这么看来,它正在从“渠道为王”,走向“用户为王”。
三、孩子王的逆袭:负增长行业里,靠用户资产逆势暴涨在出生率下行的最难赛道,孩子王交出逆天答卷,2025年:
总营收102.73亿元,同比+10.03%
归母净利润2.98亿元,同比+64.21%
扣非净利润+91.09%
这是它首次破百亿,算是它成长的历史时刻,我看是早晚。
孩子王从成立就是直营模式,大店模式。
它的创始人汪建国,一开始就提出,以顾客为中心理念,坚持单客经济,没有加盟商中间层,增长只能来自用户真实买单。
这决定了它的增长干净、抗周期、可持续。
它最核心的武器:单客经济 + 用户资产增值孩子王的底层逻辑:
把会员当成核心资产,持续提升用户生命周期价值。截止2025年
全域注册会员超9800万
黑金会员突破120万人
黑金会员单客产值是普通会员12倍以上,我记得没错它黑金会员的产值从2023年的4800左右,现在提升到7000左右了。
这就意味着,最核心的用户资产,每年都在升值啊。
用户资产,在行业下行期逆势增值。
还有,孩子王的数字化连续10年,每年投入1-2亿,所以数字化基建很强。它的AI不是噱头,是用户资产的基础设施。去年百亿收入中有30%是AI驱动的。孩子王自研 KidsGPT,搭建AI智能体矩阵:
AI育儿咨询、AI智能选品、AI短视频、AI会员运营……
把自己从“母婴零售商”,升级成“亲子家庭服务链主”。
所以,孩子王卖的不是奶粉和用品,是一整套育儿解决方案。
这个只是结果,核心还是用户资产思维,围绕用户需求和生命周期服务。
四、茅台VS孩子王终极对比:两种模式,同一个答案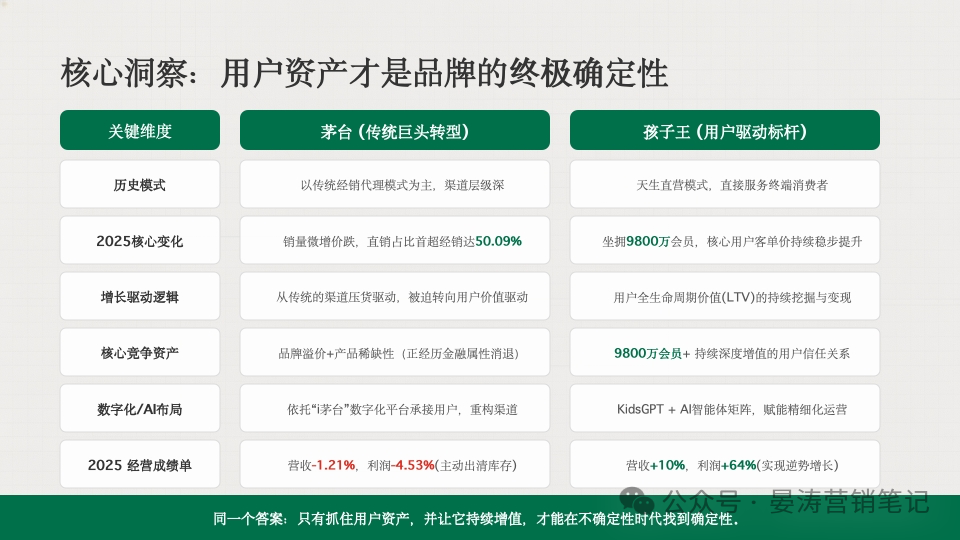
图/模式对比(原创抄袭必究)
看完我这张图,会得到同一个结论:
茅台在补课,补用户经营的课;
孩子王在兑现,兑现用户资产的红利。
昨天,交大新媒体总裁班的胡老师来访,邀请我6月份到交大讲课,他问我AI时代怎么看增长,我再次强调,企业必须有资产思维。
2025年,是压货驱动模式宣告失灵的一年。
白酒900天库存、全行业价格倒挂,
是对过去“渠道搬运=增长”的彻底清算。
经销商也是人,也是有家庭,上有老下有小的人,都要生活。不赚钱没法活。
所以,厂商,品牌必须要有这份对人同理同情,把他们作为共生体。
而不是一个销售的机器人。
茅台的跌,不是失败,也不丢人,是主动刮骨疗毒;
孩子王的涨,不是运气,是长期主义的必然回报。
所有品牌最终都要回答一个问题:
你的增长,来自真实用户的动销,还是渠道库存?微商时代,早就见惯了。
你的用户资产,在增值,还是在贬值?
能让用户资产持续增值的品牌,
才是不确定性时代里,真正的确定性。
去年我就讲过,新消费趋势和模式正在发生变化,企业必须要看清看懂才能走好后面的路。
以上就是茅台负增长,孩子王逆势高增长:两种增长模式的2025年终的全部内容了,希望大家喜欢。